|
Novembre 2026: è
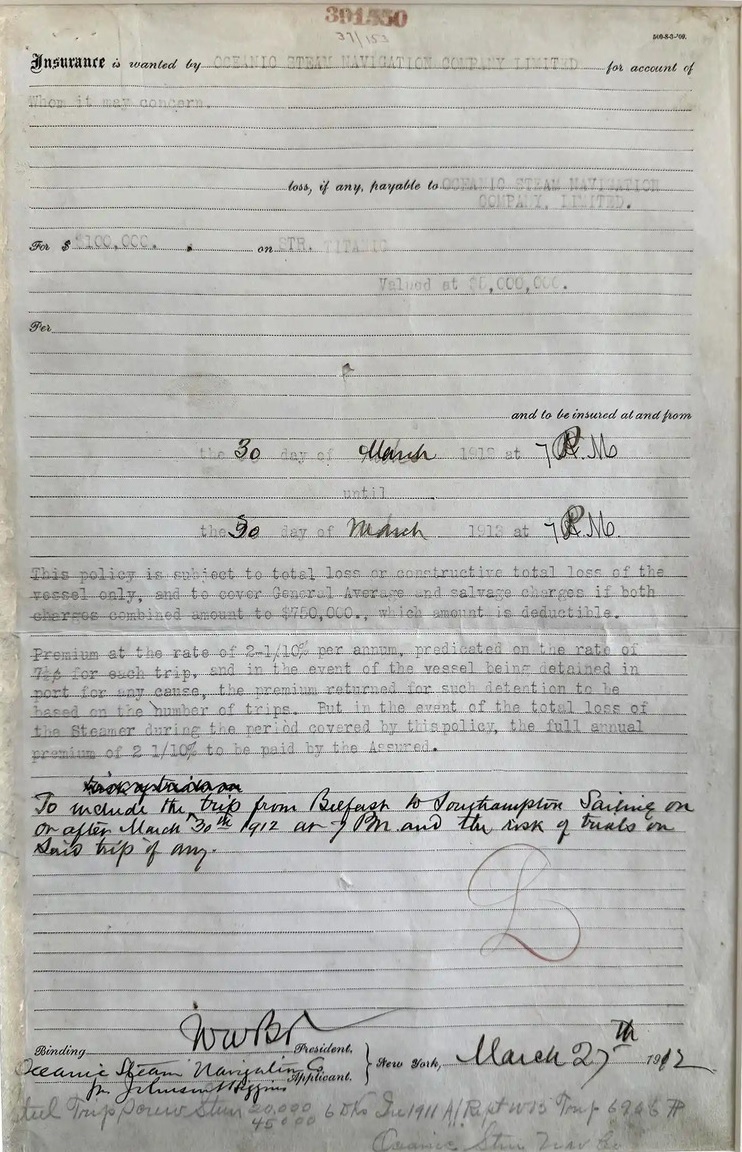
riemerso un documento assicurativo (sopra in immagine) relativo alla
copertura della nave contro la perdita totale, per un valore complessivo
di 5 milioni di dollari. Si tratta di un certificato, descritto come un
semplice foglio in formato A4, stipulato circa due settimane prima del
naufragio del 15 aprile 1912.
La notizia offre l’occasione per tornare su quanto ricostruito nel testo
Il TITANIC e le assicurazioni.
Il documento ritrovato non sembra introdurre una nuova assicurazione, né
smentire l’impianto della ricostruzione precedente: costituisce
piuttosto una testimonianza materiale che permette di precisare e
rendere più concreta una vicenda già nota attraverso la documentazione
assicurativa.
Secondo le informazioni pubblicate, la polizza fu stipulata dalla
Oceanic Steam Navigation Company Limited, società madre della White Star
Line, e il rischio venne ripartito fra 77 compagnie assicurative. La
copertura operava in caso di perdita totale o di perdita totale presunta
dell’imbarcazione. Tra i partecipanti figurava Atlantic Mutual, che
assunse una quota di 100.000 dollari.
Nel testo
Il TITANIC e le assicurazioni
avevo ricostruito la copertura dello scafo e dei macchinari in un
milione di sterline, con un premio complessivo di 7.500 sterline. Il
documento riemerso indica invece un capitale di 5 milioni di dollari. Le
due cifre non sono necessariamente in contrasto: al cambio dell’epoca,
un milione di sterline equivaleva approssimativamente a 4,86 milioni di
dollari, cioè a un importo sostanzialmente coincidente con quello
riportato nel certificato.
La documentazione dei Lloyd’s richiamata nella ricostruzione precedente
conferma il valore assicurato di un milione di sterline e il premio di
7.500 sterline. Il nuovo documento, dunque, rafforza questa
ricostruzione: offre un riscontro in dollari e, soprattutto, rende
visibile una partecipazione concreta al rischio.
È importante, tuttavia, non confondere il certificato conservato negli
archivi di Atlantic Mutual con l’intera documentazione contrattuale
sottoscritta dai partecipanti. Il documento può essere riferito alla
quota della compagnia, mentre la copertura complessiva era il risultato
dell’intervento di più assicuratori. La Willis Faber & Company Limited,
già indicata nel testo menzionato, svolgeva il ruolo di intermediario:
organizzava la sottoscrizione del rischio, ma non era l’unico
assicuratore.
Anche la distinzione fra valore assicurato e costo complessivo della
nave resta centrale. Come precisato in precedenza, il milione di
sterline copriva scafo, struttura e macchinari; circa 500.000 sterline,
riferite soprattutto ad arredi e attrezzature, rimanevano a carico della
White Star Line. Il certificato riemerso non sembra contenere questa
precisazione, che è invece essenziale per comprendere la ripartizione
economica del rischio.
La partecipazione di 77 compagnie conferma un aspetto già sottolineato:
il rischio relativo a una nave di valore eccezionale non veniva
concentrato in un solo soggetto, ma distribuito fra più assicuratori,
ciascuno per una quota. La pluralità dei partecipanti consentiva di
ripartire l’esposizione economica e, al tempo stesso, di rendere
possibile una copertura di importo elevato.
In questo senso, il caso TITANIC offre uno spaccato significativo
del mercato assicurativo marittimo all’inizio del Novecento. La
complessità della sottoscrizione non impedì, almeno sul piano della
liquidazione della perdita totale, una risposta rapida: dopo il
naufragio, il capitale assicurato fu versato alla società armatrice
entro trenta giorni, secondo la ricostruzione del documento riemerso.
E’ forse questo il confronto storico più rilevante. Nel primo testo
avevo ricordato che, dopo l’affondamento, gli assicuratori adempirono ai
loro obblighi e che il capitale di un milione di sterline venne versato
alla White Star Line nel mese successivo. Il nuovo documento precisa il
dato temporale: il risarcimento della nave fu liquidato entro 30 giorni.
Ben diversa fu la vicenda delle persone e degli interessi economici
danneggiati. Le richieste presentate contro la White Star Line
ammontavano complessivamente a 3.464.765 sterline e comprendevano non
soltanto le conseguenze della perdita dei familiari, ma anche beni
personali, merci e altri interessi. La compagnia cercò di limitare la
propria responsabilità al valore dei beni recuperati e delle attività
considerate disponibili; la proposta iniziale fu di 20.159 sterline.
Come già ricostruito, la controversia si concluse il 28 luglio 1916,
quando il giudice federale Julius Mayer firmò il provvedimento finale.
L’importo complessivo riconosciuto ai ricorrenti fu di 136.701 sterline,
equivalente a circa 663.000 dollari dell’epoca. La cifra in dollari
riportata nel testo del documento riemerso è dunque sostanzialmente
coerente con la conversione della somma in sterline.
Occorre però una precisazione: non è corretto descrivere quei 663.000
dollari come un risarcimento destinato esclusivamente alle famiglie
delle vittime. I ricorrenti comprendevano anche superstiti e soggetti
che avevano perso beni personali, merci o altri interessi economici. È
quindi più preciso parlare di risarcimenti complessivi riconosciuti ai
danneggiati e ai ricorrenti.
Il contrasto fra i due tempi, trenta giorni per liquidare la perdita
assicurata della nave e oltre quattro anni per definire le controversie,
è particolarmente eloquente. La copertura assicurativa riguardava un
rischio delimitato e previsto contrattualmente; le azioni dei
danneggiati implicavano invece l’accertamento delle responsabilità, la
valutazione delle diverse pretese e una lunga trattativa giudiziaria. La
rapidità dell’una e la lentezza dell’altra non sono, pertanto, fenomeni
direttamente sovrapponibili, ma raccontano due aspetti distinti della
stessa catastrofe.
Se il disastro avvenisse oggi, i proprietari verrebbero probabilmente
accusati di omicidio colposo e sarebbero tenuti a pagare risarcimenti
molto elevati. E’ un’osservazione suggestiva, ma va mantenuta sul piano
dell’ipotesi. Un procedimento penale dipenderebbe dall’accertamento di
responsabilità individuali, dalle prove e dalla legislazione
applicabile; allo stesso modo, l’ammontare di un eventuale risarcimento
civile non potrebbe essere stabilito automaticamente.
La vicenda del 1912-1916 mostra già, del resto, quanto fosse complesso
tradurre una tragedia collettiva in responsabilità giuridiche e
compensazioni economiche. La distanza fra le somme richieste e quelle
riconosciute, così come il tempo necessario per raggiungere l’accordo,
costituisce un dato storico più solido di qualsiasi previsione su ciò
che accadrebbe oggi.
Il certificato di Atlantic Mutual non cambia dunque il quadro delineato
in
Il TITANIC e le assicurazioni.
Lo aggiorna e lo arricchisce. La copertura di cinque milioni di dollari
corrisponde, in termini sostanziali, al milione di sterline già
documentato; la partecipazione di 77 assicuratori rende più tangibile il
sistema di ripartizione del rischio; la quota di 100.000 dollari assunta
da Atlantic Mutual offre un esempio concreto di tale meccanismo.
Resta inoltre confermata la distinzione fra il risarcimento assicurativo
della nave e le controversie promosse dai danneggiati. La White Star
Line ricevette rapidamente il capitale assicurato, mentre le pretese di
superstiti, famiglie, proprietari di beni e altri ricorrenti furono
definite soltanto nel 1916. E’ in questa differenza di tempi e di
procedure che si coglie uno degli aspetti più significativi della storia
economica e giudiziaria del TITANIC.
Il nuovo documento va quindi letto non come la scoperta di
un’assicurazione sconosciuta, ma come una testimonianza che illumina un
sistema già ricostruito. La storia del TITANIC non è soltanto
quella di una tragedia marittima: è anche quella di un articolato
mercato assicurativo, di una ripartizione internazionale dei rischi e di
una lunga controversia sui danni e sulle responsabilità. |